
Вернуться к: Инвестиции на финансовых рынках для начинающих
Какие знания и навыки вам потребуются на первых порах инвестиционного пути. Почему сохранить капитал важнее, чем его преумножить. Как обогнать инфляцию и начать путь рационального инвестора.
Инвестиции уже давно перестали быть сложными и устрашающими. В 2020-х годах чтобы стать инвестором, хватит несколько недель неспешного изучения (по часу/два в день). Этого времени достаточно, чтобы разобраться в основных инструментах, принципах и подходах.
И вам не понадобятся крупные суммы для первоначальных инвестиций. Многие финансовые инструменты, которые мы рассмотрим далее, можно приобрести хоть на 1000 рублей.
Важнее выработать привычку инвестировать. Ежемесячные вложения 10% от ваших доходов уже помогут вам создать ту самую привычку.
Основная задача инвестиций (в порядке важности):

1. Сохраняем капитал
Обратите внимание, что приумножение капитала идет в конце. Хотя подсознательно многие инвесторы хотят начать именно с этого — заработать как можно больше в кратчайшие сроки. Но прагматичней всего капитал сначала сохранять, а уже потом преумножать. Это уже будет часть победы.
Под сохранностью капитала понимается, в основном, защита от инфляции. В целом, банковский депозит справляется с этой задачей, но практически «в ноль». Средние ставки по банковским депозитам почти сравнялись со средней инфляцией. Таким образом, ваши средства теряют свою ценность со временем.
Доходность без учета инфляции называется номинальной доходностью.

2. Обгоняем инфляцию
Чтобы инфляция не кушала ваши деньги, для этого как раз и нужно разбираться в финансовых рынках и инвестициях. Именно инвестиционные решения позволят не только защититься от инфляции, но и значительно обогнать ее, а значит, — и заработать. Здесь банковский депозит уже не справится.
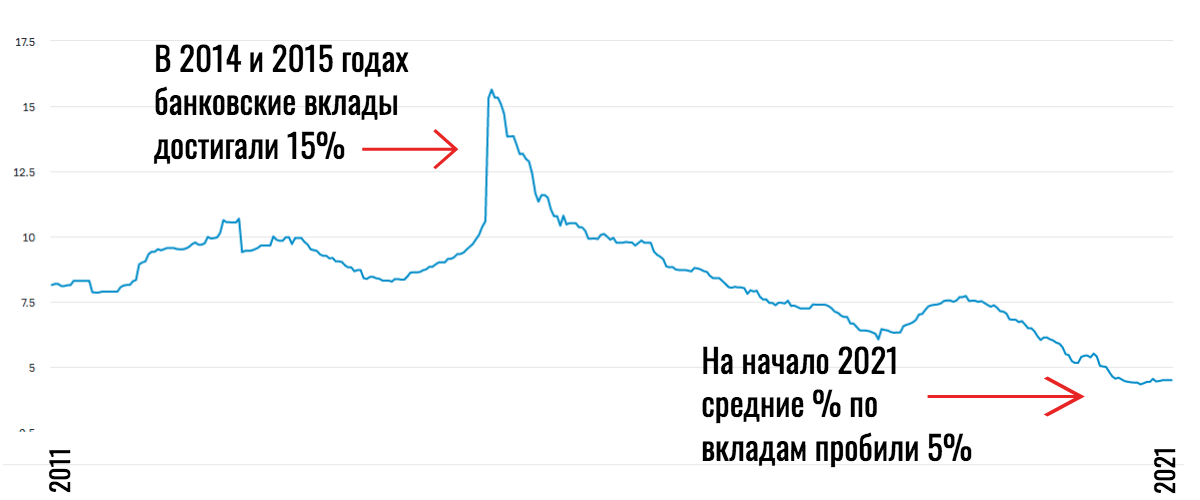
Если сравнивать уровень инфляции и уровень банковского депозита, то видно, что по факту, банковский депозит дает заработать только 2-3%, остальное же теряется вместе с ростом инфляции.
Доходность, которая учитывает годовую инфляцию, называется реальной доходностью.
Подробнее о том, как обогнать инфляцию, мы поговорим через несколько уроков.
3. Преумножаем капитал
Ок, инфляцию хоть как-то обогнали (в теории), теперь можно думать и о повышенной прибыли. В этом поможет один принцип — диверсификация.
Диверсификация — распределение рисков по разным активам, или еще проще — «Не клади все яйца в одну корзину». Задача диверсификации — снижать риски к минимуму, а потенциальную доходность повышать. О том, как это делается, — через несколько уроков.
«На мой взгляд, самое главное, что вы можете сделать, — это диверсифицировать свой портфель».
Пол Тюдор Джонс, основатель Tudor Investment Corporation.
Тезисно: что я смогу получить от финансовых рынков в итоге?
- Сбережете ваши средства от инфляции.
- Сможете создать дополнительный доход через n-ое количество времени благодаря пассивным инвестициям.
- Реализовать себя, как профессиональный трейдер или инвестор, активно торгуя акциями мировых компаний.
- Получить, в конце-концов, финансовую грамотность и начать вести себя именно подобным образом (как финансово грамотный человек). Опять же, в 2020-х годах это стало проще, чем когда-либо.
Мы обязательно разберем, чем трейдер отличается от инвестора, чем форекс отличается от фондовых бирж, кто такой активный инвестор и пассивный, как распределять деньги по портфелям, какие брокеры есть и как через них покупать в два клика любые финансовые инструменты любой страны. Но начнем не с этого.
Начнем с рисков
Любая инвестиция подразумевает некий риск. Это вполне ок, так и должно быть. Не стоит этого бояться, так как даже депозит, к примеру, в самом крупном российском банке на букву «С» имеет свои риски. Риск должен быть, иначе не будет награды. Но вы можете (и должны) настраивать риски под себя и сводить их к тем уровням, при которых вы будете спокойно спать и не смотреть каждый час в торговый терминал. Об этих настройках мы обязательно скоро поговорим.
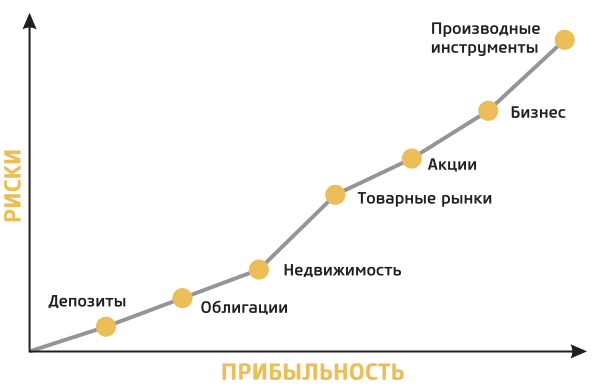
Так что подходить к инвестициям надо через рациональную призму. А именно:
- Сначала мы осознаем тот факт, что каждая инвестиция имеет определенный риск.
- На первых этапах стремимся деньги как минимум сохранить, а уже потом заработать.
- Понимаем свое отношение к риску и в зависимости от этого уже формируем инвестиционный портфель.
- Выбираем дальнейший путь развития — как пассивный инвестор, как активный инвестор, или как трейдер.
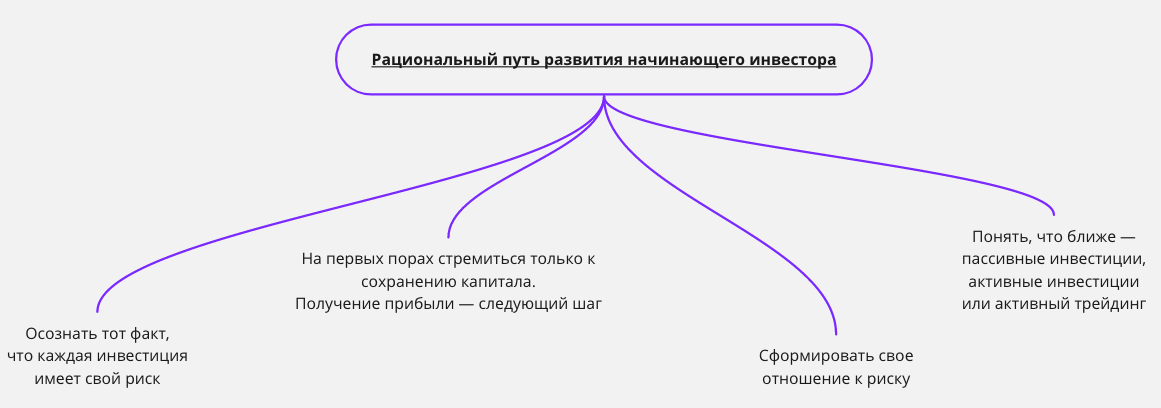
Так будет выглядеть наша дорожная карта на старте. Сохраним ее под рукой и переходим дальше.