
Вернуться к: Инвестиции на финансовых рынках для начинающих
Лучший ответ на вопрос этого урока — выбирать все! Но обо всем по порядку. И начнем с изучения самых консервативных инструментов — облигаций.
Облигации
Облигация — долговая ценная бумага, выпускаемая государством или корпорацией. По своим характеристикам, облигации, — самые консервативные инструменты инвестирования (после банковского депозита).
К примеру, компания выпускает 500 облигаций стоимостью 1000 рублей. Вы, как инвестор, покупая облигацию этой компании, финансируете ее деятельность — даете в долг. За это компания в конце определенного периода (месяц, пол года или год — разные облигации имеют разный срок погашения) готова вам возместить ваши вложения через купон — определенный фиксированный процент, который вы гарантированно получите сверх стоимости облигации. Или еще проще — компания возвращает вам долги с небольшим бонусом сверху.
Если купон составляет 6%, то в конце окончания периода действия облигации вы получите 6 рублей сверх каждой проданной облигации (это если в нашем примере стоимость облигаций составляет все те же 1000 рублей).
Облигаций бывает много. Вот небольшой их список:
Американские облигации
- Корпоративные облигации
- 10-летние казначейские облигации
- 30-летние казначейские облигации
Сейчас не будем углубляться в подробное изучение отдельных американских облигаций. Все, что их отличает, это срок погашения, надежность, стоимость, доходность и еще несколько параметров.
Российские облигации
- Облигации федерального займа (ОФЗ) — самые надежные российские облигации. Ну а где выше надежность, там и ниже доходность. Не всегда так, но как правило.
- Муниципальные облигации — городские, региональные, или даже районные облигации. Хотите поддержать свой родной город? Покупайте его облигации!
- Корпоративные облигации — облигации российских компаний.
- Еврооблигации — облигации, которые выпускаются в валюте. Соответственно, покупать их можно тоже только в долларах или евро.

Акции
Это ценные бумаги, которые выпускаются мировыми компаниями для привлечения инвестиций в свой бизнес.
Суть акций примерно такая же, как и у облигаций — компании получают дополнительные инвестиции на развитие своего бизнеса от крупных инвестиционных фирм или частных инвесторов.
Отличия акций от облигаций:
- Приобретая акции, вы становитесь совладельцем компании в прямом смысле этого слова (пусть и ваша доля, как мы писали ранее, будет 0,0…1%). В случае с облигациям же вы просто даете компании в долг, и не более того.
- Акции не платят вам гарантированный купон, как в случае с облигациями (но есть компании, которые платят дивиденды), зато их потенциальная доходность может быть значительно выше, чем доходность облигаций.
- Акции, по своей природе, менее консервативные инструменты, чем облигации. Если совсем просто — их инвестиционный риск выше, чем у облигаций.
И теперь сразу важное отступление:
Не пытайтесь предсказывать цены на отдельные акции — в долгосрочной перспективе у вас это не получится.
Рынки практически не прогнозируются. Такая вот парадоксальность. Но хорошая новость в том, что вам это и не нужно. Все, что нужно уметь делать, это:
- Формировать портфель в зависимости от ваших рисковых предпочтений (скоро это обсудим).
- Эксплуатировать рыночные движения и не пытаться их предугадывать.
- Делать ребалансировку инвестиционного портфеля раз в пол года или год (и об этом тоже скоро).
Именно это и делают крупнейшие хедж-фонды — они не угадывают цены, они стараются использовать свои стратегии там, где их можно использовать в моменте, настраивая риски под рыночные условия.
«Могу с уверенностью сказать, что у всех классов активов бывают хорошие и плохие времена. И в течение жизни каждого хотя бы один из этих классов обязательно пройдет через плохой период. Так было на протяжении всей истории.»
Рэй Далио, основатель Bridgewater Associates.
Валютные пары
Как мы уже говорили, валюты имеют немного другую динамику движения цены, чем акции. Если в валютной паре один инструмент растет, то другой будет падать. На то она и пара.
Так произошло, к примеру, в 2014 году с российским рублем и парой USD/RUB — российский рубль падал, американский доллар рос.

В данном случае инвестиции в американский доллар (то есть его покупка) принесли бы вам прибыль.
ETF (Exchange Traded Fund) — биржевой инвестиционный фонд
Самый простой инвестиционный инструмент для начинающего инвестора. ETF уже совмещает в себе набор акций, облигаций, драгоценных металлов и валют — в распределенной доле и с просчитанной диверсификацией.
Лет 10-15 назад, чтобы собрать диверсифицированный портфель, вам понадобилось бы знать о каждой акции, которую вы хотите купить, о каждой облигации, и любом другом финансовом инструменте. Далее вам понадобилось бы провести технический и фундаментальный анализ инструментов, купить их по отдельности с расчетом риск-менеджмента и в определенной доле. Короче говоря, вам понадобились бы знания и практики настоящего трейдера и инвестора.
Сейчас же все брокеры предлагают уже готовые сбалансированные портфели, купить которые можно хоть на 1000 рублей. 15 лет назад на формирование таких портфелей вам понадобились бы недели подготовки (и годы практики до этого), сегодня же вы можете приобретать все то же самое в 2 клика со своего телефона.
Самый популярный ETF — S&P 500. Это среднее значение стоимости акций 500-та крупнейших компаний Америки. Покупая S&P 500, вы сразу покупаете 500 компаний Америки. Уже неплохой старт.
Если индекс растет, — растет и американская экономика. Если индекс корректируется или снижается, — что-то с Америкой не так.

Существующих ETF-ов уже больше 700. Есть достаточно простые по своей структуре, есть чуть посложнее. Для новичка нет необходимости анализировать все эти 700+ биржевых фондов — многие брокеры предлагают те, в которых разобраться можно за 10 минут.
К примеру, у того же Тинькофф доступны сбалансированные ETF для рублевых инвестиций, долларовых или же инвестиций в евро.

Нажав на любой из ETF, вы можете досконально изучить его структуру, пропорциональность между акциями, облигациями, металлами или валютами, и сделать для себя вывод — подходит он вам, или же не очень.
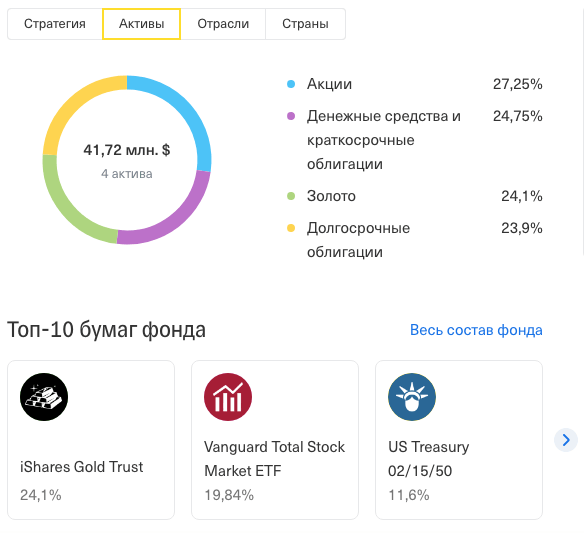
Еще раз напомним, что пример с Тинькофф у нас только потому, что сами пользуемся этим брокером. Если вы выберите Сбербанк, ВТБ, Альфа-банк или еще что-то, вы также сможете покупать все те же инструменты и ETF. Тут дело вкуса.
Каждый банк имеет ряд своих продуктов-ETF-ов. Все они торгуются как обычные биржевые инструменты. Если вы используете брокера Тинькофф, вы можете купить ETF любого другого банка. Ниже список нескольких ETF-ов, доступных к покупке у Тинькофф.

Различаются они по следующим факторам:
- Состав ETF-а — где-то доля акций или облигаций может быть выше или ниже, чем у других.
- Доходность ETF-а — доходность связана с тем самым составом фонда.
- Волатильность ETF-а — если в биржевом фонде больше облигаций — его волатильность ниже, если больше акций — волатильность выше.
- Валюта приобретения — в правом столбце на картинке выше видно, что некоторые инструменты можно купить в долларах, некоторые в российских рублях, а некоторые в евро.
Рекомендация для начинающего инвестора
Начинать свои инвестиции лучше всего с ETF. И вот почему:
- Вам не нужно сильно погружаться в отдельные финансовые рынки и инструменты — ETF уже совмещают в себя большую часть из них.
- ETF заведомо сбалансированы. К примеру, описанный выше ETF «Вечный портфель в USD» от Тинькофф имеет отличную консервативную диверсификацию — облигации составляют около 50% портфеля, акции — до 30%.
- На 1000 рублей вы можете купить сразу сотни акций компаний, сотни облигаций, драгоценные металлы и валюты. Только вдумайтесь в это.
- ETF-ы имеют достаточно высокую ликвидность — вы всегда сможете купить или продать определенный объем в любой момент времени (исключение составляют высоковолатильные периоды — они же кризисы).
- ETF-ы имеют низкую комиссию на их покупку или продажу, а некоторые и вовсе без комиссий (опять же, те самые «всесезонные» портфели от Тинькофф).
Так что наша рекомендация — начинать с самых безопасных и консервативных ETF. В процессе вы поймете свой «аппетит к риску», и после этого сможете формировать портфель уже более профессионально и рационально.
И еще раз: не пытайтесь прогнозировать рынки! Стремитесь к балансу в вашем портфеле и вашей голове, а не к попыткам увидеть будущее.
Рынок вам не подвластен, но вы можете держать под контролем свои расходы. Необходимо действовать автоматически, чтобы не позволить эмоциям разорить вас.
Бертон Малкиел, автор книги «Случайное блуждание на Уолл-Стрит».
